 The Startup Game
Zwei Arten von Klimarisiken
| Art | Was gemeint ist | Beispiele |
|---|---|---|
| Physische Risiken | Schäden durch Wetter und Klima selbst | Hitzewellen, Dürre, Niedrigwasser, Starkregen, Sturm, Hochwasser |
| Übergangsrisiken | Folgen des Wandels hin zu weniger CO₂ | Steigender CO₂-Preis, neue Gesetze, Kund:innen, die klimafreundliche Produkte erwarten |
In diesem Artikel geht es vor allem um physische Risiken. Sie sind keine ferne Zukunft. Eine Studie von Prognos im Auftrag des Bundeswirtschaftsministeriums schätzt die Klimaschäden in Deutschland von 2000 bis 2021 auf mindestens 145 Milliarden Euro.
Hitze: wenn das Team langsamer wird
Bei großer Hitze arbeiten Menschen langsamer und machen mehr Fehler. Eine Studie von Somanathan und Kolleg:innen (Journal of Political Economy, 2021) hat Fabriken in Indien untersucht. Ergebnis: An heißen Tagen sinkt die Arbeitsleistung um etwa 2 % je Grad Celsius.
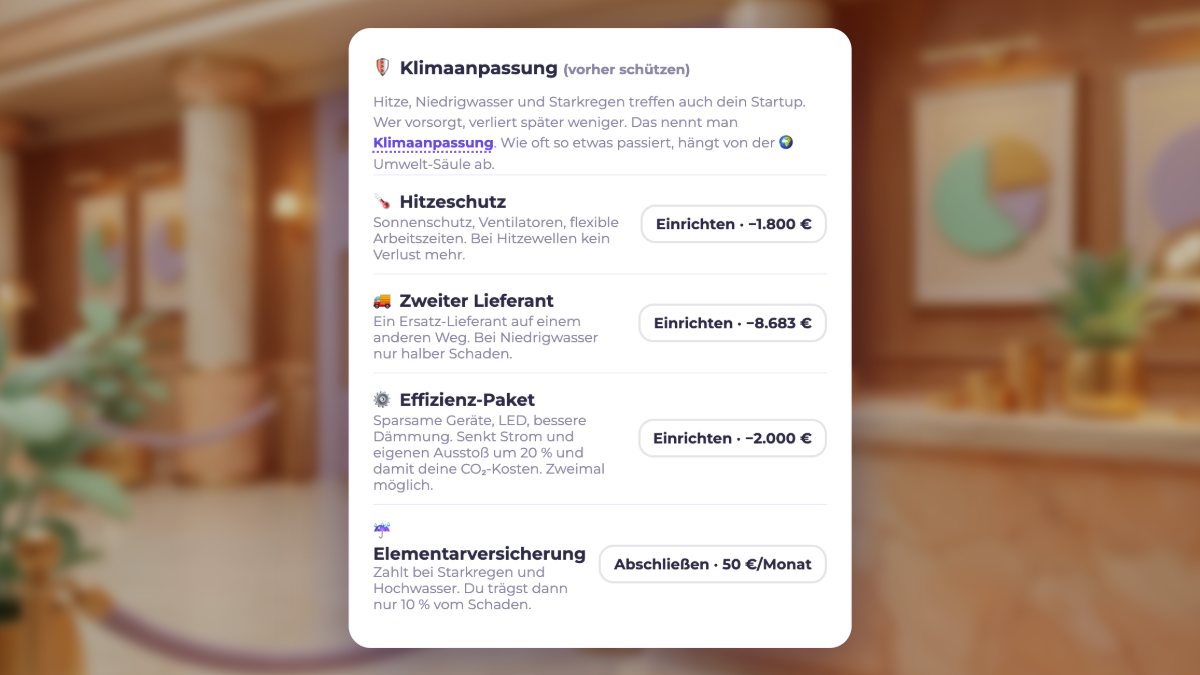
Was hilft: Sonnenschutz an den Fenstern, Ventilatoren, früher anfangen, mittags Pause machen. Vieles davon kostet wenig.
Niedrigwasser: wenn die Lieferung feststeckt
Der Rhein ist eine der wichtigsten Wasserstraßen Europas. Frachtschiffe bringen darauf Rohstoffe, Chemikalien und Treibstoff. Nach langer Trockenheit ist der Fluss manchmal zu flach. Dann können Schiffe nur noch einen Teil laden. Forschende des Kiel Instituts (Ademmer und Kolleg:innen, 2023) haben berechnet: Ein Monat Niedrigwasser am Rhein senkt die Industrieproduktion in Deutschland um etwa 1 %.
Was hilft: ein zweiter Lieferant auf einem anderen Weg, etwas mehr Vorrat im Lager, Ausweichen auf Bahn oder LKW.
Starkregen: wenn der Keller vollläuft
Starkregen heißt: sehr viel Regen in kurzer Zeit. Die Kanalisation schafft das Wasser nicht. Keller, Lager und Erdgeschosse laufen voll. Das kann überall passieren, nicht nur an Flüssen. Trotzdem ist laut dem Versicherungsverband GDV nur gut die Hälfte der Gebäude in Deutschland gegen solche Schäden versichert.
Die passende Versicherung heißt Elementarversicherung. Sie zahlt bei Naturereignissen wie Starkregen, Hochwasser oder Erdrutsch. Eine normale Gebäude- oder Inhaltsversicherung deckt das oft nicht ab.
Rechenbeispiel: Lohnt sich Vorsorge?
Stell dir ein kleines Startup mit Lager vor. Es überlegt, ob es sich gegen Starkregen versichern soll.
| Ohne Versicherung | Mit Elementarversicherung | |
|---|---|---|
| Beitrag pro Jahr | 0 € | 600 € |
| Schaden bei einem Starkregen | 20.000 € | 20.000 € |
| Davon zahlst du selbst | 20.000 € | 2.000 € Selbstbehalt |
| Kosten über 10 Jahre mit einem Schaden | 20.000 € | 10 × 600 € + 2.000 € = 8.000 € |
| Kosten über 10 Jahre ohne Schaden | 0 € | 6.000 € |
Beispielzahlen zur Veranschaulichung. Echte Beiträge hängen von Lage, Gebäude und Versicherung ab. Keine Versicherungsberatung.
Ohne Schaden zahlt sich die Versicherung nicht aus. Mit Schaden spart sie viel Geld. Für ein junges Startup kann ein Schaden von 20.000 € aber das Ende bedeuten, weil er die Runway auf einen Schlag verkürzt. Genau dafür sind Versicherungen da: Sie machen aus einem großen, unsicheren Schaden einen kleinen, planbaren Beitrag.
Checkliste Klimaanpassung
| Risiko | Frage an dein Startup | Mögliche Maßnahme |
|---|---|---|
| Hitze | Bleibt es im Büro im Sommer erträglich? | Sonnenschutz, flexible Arbeitszeiten, Ventilatoren |
| Niedrigwasser und Dürre | Hängt deine Lieferung an einem einzigen Weg? | Zweiter Lieferant, Vorrat, andere Transportwege |
| Starkregen | Liegen Lager oder Technik im Keller? | Elementarversicherung, Ware höher lagern, Rückstauklappe prüfen lassen |